Muhasebede tek kaynak yaklaşımı, her veri alanı için esas alınacak kaydın ve sorumlu sistemin belirlenmesidir. Bütün bilgilerin tek uygulamada oluşturulması gerekmez: sipariş satış kanalında, stok depo veya ERP’de, ödeme banka ya da ödeme sağlayıcısında oluşabilir. Hangi kaydın hangi sisteme aktarılacağı ve nasıl düzeltileceği tanımlanmalıdır.
Birden fazla ekrandaki tutarlar farklıysa önce aynı işlem, dönem ve veri tanımının karşılaştırılıp karşılaştırılmadığını kontrol edin. Kaynak kaydın, güncelleme zamanının ve aktarım sonucunun izlenebilmesi; stok, sipariş ve ödeme farklarını incelemeyi kolaylaştırır.
Aynı veri neden farklı görünebilir?
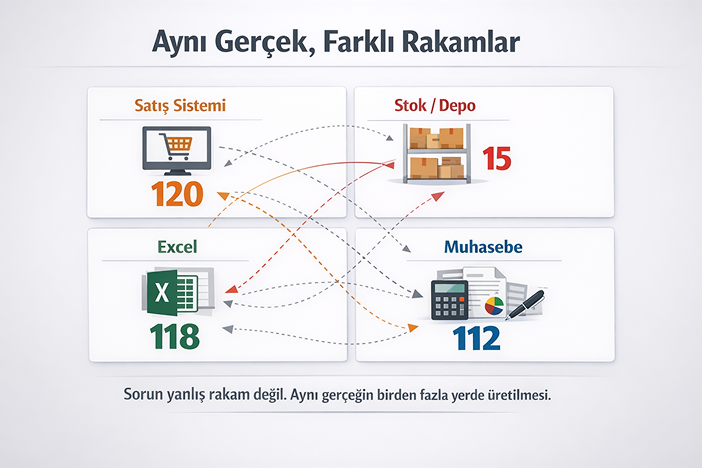
Raporlar aynı dönemi veya aynı veri tanımını göstermiyorsa farklı değerler doğru olabilir. Satış adedi, fiziksel stok ve satışa açık stok aynı ölçü değildir. Benzer şekilde satış toplamı ile tahsilat farklı tarihlerde oluşabilir.
İncelemeye kayıt kimliği, tarih aralığı, para birimi ve kullanılan tanımları eşitleyerek başlayın. Farklı ölçüleri karşılaştırmaktan doğan farkı, eksik veya hatalı veri aktarımından ayırın. Açıklanamayan farklarda kaynak hareket ve işlem sonucuna inin.
Stok, satış ve ödeme aynı veriyi temsil etmez. Her alan için esas alınacak kaydı belirleyin; farklı alanların kaynaklarını tek bir rapor başlığı altında karıştırmayın.
Muhasebede tek kaynak yaklaşımı nedir?
Tek kaynak veya single source of truth yaklaşımında bir alan için hangi kaydın esas alınacağı açıkça tanımlanır. Diğer sistemler bu kaydı iş kurallarıyla kullanır; izin verilen değişikliklerin yönü ve sorumlusu belirlenir.
Örneğin stok için ERP esas alınırken siparişin kaynak kaydı satış kanalında olabilir. Bu iki akışın farklı yönlerde çalışması bir çelişki değildir. Önemli olan aynı stok alanının birden fazla sistem tarafından kontrolsüz değiştirilmemesidir. Microsoft’un yapılandırma rehberi de esas alınan ortamın ve veri sorumluluklarının tanımlanmasını ele alır. [1]
Stok, sipariş ve ödeme nerede oluşur?
Verinin kaynağı, işlemin gerçekleştiği yer ve işletmenin tanımladığı kayıt sorumluluğuna göre seçilir. Sipariş: satış kanalında oluşabilir ve ERP’de ilgili belgeyle ilişkilendirilir. Stok: depo hareketleri ve ERP kurallarıyla hesaplanabilir. Ödeme: banka veya ödeme sağlayıcısının hareketiyle doğrulanır.
Ürün ve fiyat bilgileri için de aynı seçimi yapın. Kaynak alan, hedef alan, aktarım yönü, güncelleme sıklığı ve istisnaları yazın. ERP ile e-ticaret veri akışının planlanması Ticaret Bakanlığının rehberinde de ele alınır. [2] Programların desteklediği işlemler, sürüm ve bağlantı kapsamına göre doğrulanır.
Veri kaynağı belirsizse hangi riskler oluşur?
Esas alınacak kaynak ve düzeltme yetkisi belirsizse aynı ürün veya işlem için farklı kayıtlar oluşabilir. Bir ekibin yaptığı düzeltme sonraki aktarımla değişebilir; rapor farklarının hangi aşamada oluştuğunu bulmak zorlaşabilir.
Bu riskleri izlemek için tekrar eden kodları, mükerrer kayıtları, bekleyen aktarımları ve açıklanamayan farkları ayrı takip edin. Yazılım bağlantısının kurulmuş olması tek başına veri kalitesini doğrulamaz; eşleştirme ve iş sonucu da kontrol edilmelidir.
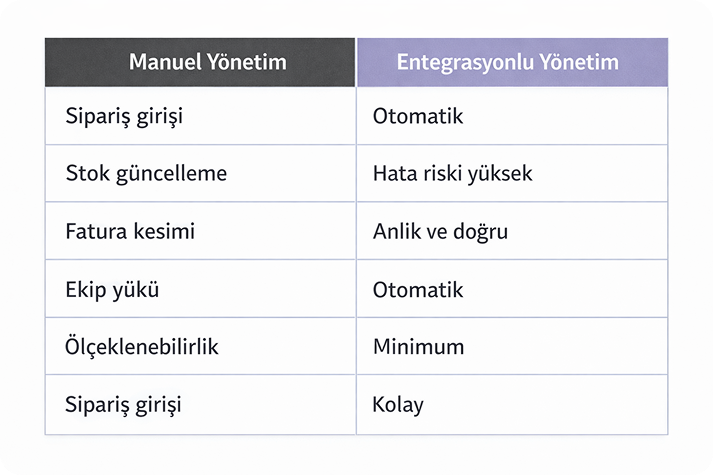
Manuel ve entegre takip nasıl karşılaştırılır?
Örnek bir veri farkı nasıl incelenir?
Varsayımsal örnek: Ay sonu satış raporu ile banka girişi farklı görünen bir e-ticaret işletmesini düşünün. Bu senaryo gerçek bir müşteri vaka çalışması değildir ve ölçülmüş iyileşme sonucu içermez.
Önce aynı ödeme dönemini ve sipariş grubunu seçin. Sonra iadeleri, kesintileri, ödeme kimliklerini ve banka hareketlerini karşılaştırın. Bir farkın önceki döneme ait ödeme, eşleşmemiş hareket veya mükerrer kayıt olup olmadığını bu ilişkiler üzerinden inceleyin.
Örneğin önceki haftanın hakedişi bu ay bankaya yatmışsa bu ayın satış toplamıyla doğrudan eşit olması beklenmez. İncelemenin çıktısı sayıların zorla eşitlenmesi değil, farkı açıklayan kayıtların bulunmasıdır.
Tek kaynak disiplini nasıl kurulur?
1. Kaynağı belirleyin: Ürün, stok, fiyat, sipariş ve ödeme için esas alınacak kaydı ayrı yazın. 2. Alanları eşleştirin: Kaynak ve hedef kimliklerin hangi ürün veya belgeyi temsil ettiğini kontrol edin.
3. Değişiklik yetkisini tanımlayın: Bir alanı hangi ekip veya uygulama değiştirebilir? Manuel düzeltme kaynakta mı hedefte mi yapılır? 4. Sonucu test edin: Örnek ürün ve siparişte beklenen hedef kayıt, tekrar işleme davranışı ve hata sonucu birlikte doğrulansın.
Bu kurallar güncelleme veya yeni kanal ekleme sırasında gözden geçirilmelidir. Düzeltmenin nedeni, sorumlusu ve tarihi kaydedilirse sonraki fark incelemesi daha anlaşılır olur.
Kaynak kaydı izlemek ne sağlar?
Kaynak kayıt, belge kimliği, aktarım zamanı ve düzeltme nedeni birlikte izlenebiliyorsa bir rapordaki tutarın hangi işlemden geldiği daha kolay açıklanır. Bu iz, veri kontrolü ve kayıtların incelenmesi için yararlıdır.
Tek kaynak yaklaşımı tek başına mevzuata uyum veya denetim sonucu garantisi vermez. Resmî belge, kayıt ve saklama süreçleri işletmenin yükümlülükleriyle ayrıca değerlendirilir. Buradaki öneriler, operasyonel veri ilişkilerinin açık tutulmasına yöneliktir.
Aynı alan için tek yetkili kaynak, her fark için açıklanabilir bir kayıt.
Veri tutarlılığı nasıl korunur?
Veri tutarlılığı için aynı alanın yetkili kaynağını, aktarım yönünü ve değişiklik kuralını belirleyin. Fark gördüğünüzde işlem kimliği, dönem ve veri tanımını eşitleyin; ardından kaynak ve hedef kayıtla aktarım sonucunu karşılaştırın.
Entegrasyon, bu ilişkilerin kurulmasına yardımcı olabilir. Hangi akışın desteklendiğini ve nerede kontrol edileceğini Fleksup entegrasyonları kapsamında kullanılan program ve sürüm için doğrulayın.
Kaynaklar
- Microsoft Learn · Yapılandırma ve veri aktarımı
- Ticaret Bakanlığı ETBİS · ERP entegrasyonu
Kaynak kontrolü ve içerik güncellemesi: 14 Ekim 2026.